
Factura la energie apasă pe marja firmei, iar un sistem fotovoltaic sau echipamente mai eficiente pot cere o investiție prea mare pentru bugetul curent. Creditele verzi pentru IMM finanțează astfel de proiecte prin împrumuturi bancare, uneori cu garanții ori granturi asociate. Iată ce tipuri de investiții intră în această categorie și ce verifică banca înainte să aprobe finanțarea.
Ce înseamnă, în practică, un credit verde pentru IMM
Este un credit destinat unei investiții cu efect asupra consumului de energie, producerii de energie regenerabilă sau utilizării mai eficiente a resurselor. În funcție de bancă și de produs, finanțarea poate acoperi un proiect clar delimitat, precum instalarea de panouri fotovoltaice, sau o investiție mai amplă în eficiența energetică a clădirii și echipamentelor.
Nu există o singură ofertă standard valabilă pentru toate firmele. Unele produse sunt dedicate sistemelor fotovoltaice, altele acceptă și stocarea energiei, modernizarea instalațiilor de încălzire și răcire, iluminatul eficient ori echipamente industriale cu un consum mai mic. Băncile stabilesc separat ce investiții acceptă și ce documente cer.
Pe piața din România există atât produse bancare dedicate, cât și programe în care creditul se poate combina cu o componentă nerambursabilă sau cu o garanție. De pildă, ofertele publice ale unor bănci includ proiecte de energie regenerabilă, eficiență energetică, utilaje și tehnologii de reducere a consumului. Condițiile diferă, iar existența unui program nu înseamnă că orice firmă sau orice proiect va fi eligibil.
Ce proiecte energetice pot fi finanțate
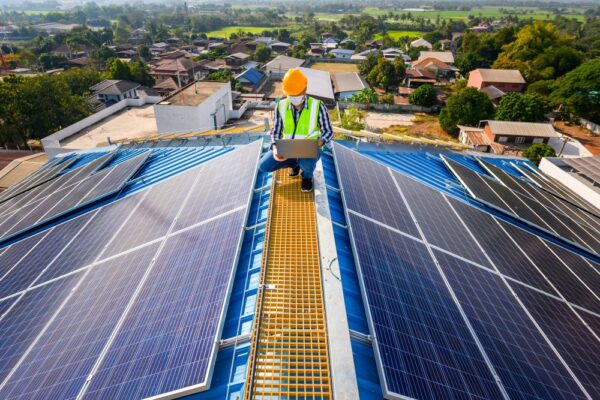
Panourile fotovoltaice sunt printre investițiile ușor de identificat: firma produce o parte din energia pe care o consumă, iar proiectul poate include echipamentele și instalarea. Unele produse permit și finanțarea bateriilor de stocare sau a costurilor tehnice asociate. Pentru un atelier, o hală sau un magazin cu un consum regulat în timpul zilei, calculul începe însă cu profilul real de consum, nu cu suprafața disponibilă pe acoperiș.
O altă categorie cuprinde modernizarea clădirilor și a instalațiilor. Pot intra aici izolarea, sistemele de încălzire și răcire, iluminatul, automatizarea consumului sau înlocuirea unor echipamente industriale cu unele mai eficiente. Băncile pot solicita documentație tehnică ori o evaluare care să arate ce se schimbă în consum și cum se încadrează investiția în criteriile produsului.
Există și finanțări pentru proiecte de producere a energiei regenerabile care depășesc consumul propriu, precum parcurile fotovoltaice, dar acestea au altă dimensiune și alte cerințe decât instalarea unui sistem pe sediul firmei. În agricultură, finanțarea poate viza, în funcție de produs, soluții energetice pentru fermă sau echipamente eficiente. Denumirea de credit verde nu garantează că o investiție este eligibilă: banca verifică proiectul concret.
În ofertele publice consultate, băncile descriu și finanțări pentru apă și deșeuri, economie circulară ori transport cu impact redus asupra mediului. Aceste proiecte țin de finanțarea sustenabilă în sens mai larg, nu neapărat de energia consumată direct de sediu. Pentru o firmă mică, întrebarea utilă este ce cheltuială reduce sau ce capacitate nouă aduce investiția, nu doar ce etichetă apare în ofertă.
Cum analizează banca cererea și ce costuri apar
Dosarul combină, de regulă, analiza firmei cu analiza investiției. Banca se uită la situațiile financiare, la încasări și datorii, la istoricul de plată și la capacitatea firmei de a susține ratele. Apoi verifică bugetul proiectului, oferta furnizorului, documentele tehnice, după caz, autorizațiile sau avizele necesare.
Aici se vede diferența dintre o idee bună și un proiect finanțabil. Dacă o cafenea vrea să schimbe instalația de climatizare, simpla estimare a facturii viitoare nu ajunge: banca poate cere justificarea investiției, iar firma trebuie să aibă o imagine credibilă asupra costurilor și a economiilor posibile. Acestea din urmă nu sunt garantate; depind de consum, prețul energiei, dimensionarea echipamentelor și modul de folosire.
Costul împrumutului nu înseamnă doar dobânda. Pot exista comisioane, cerințe de garanții, contribuție proprie și costuri cu proiectarea, montajul sau consultanța tehnică. În cazul unei oferte cu grant, trebuie înțeles separat ce parte se rambursează, ce parte este nerambursabilă și în ce condiții se acordă aceasta. Cere băncii o simulare completă și compară valoarea totală de rambursat, nu doar rata lunară.

Termenul de rambursare și eventuala perioadă de grație trebuie privite în raport cu proiectul. O perioadă de grație poate ajuta până când investiția intră în funcțiune, dar nu șterge costul creditului. Dacă firma are încasări sezoniere sau clienți care plătesc târziu, rata trebuie testată și într-o lună slabă, nu doar într-un scenariu optimist.
Ce să verifici înainte să semnezi
Înainte de discuția cu banca, adună facturile de energie și încearcă să înțelegi când consumă firma cel mai mult. Cere o ofertă tehnică suficient de detaliată încât să poți compara echipamentele, instalarea și mentenanța. Un furnizor care promite o economie mare fără să vadă datele de consum nu oferă, singur, baza unei decizii solide.
Întreabă banca ce cheltuieli sunt eligibile, dacă finanțează TVA-ul, ce garanții solicită și dacă acceptă refinanțarea unor investiții deja făcute. Unele produse publicate pentru IMM-uri prevăd refinanțarea anumitor cheltuieli fotovoltaice, dar nu trebuie presupus că regula se aplică tuturor ofertelor. Cere răspunsul în scris, împreună cu lista documentelor și condițiile de tragere a banilor.
Ce ne arată ofertele publice este că expresia credit verde acoperă produse diferite, nu un standard unic de piață. Compară finanțarea bancară cu eventualele programe publice disponibile, dar verifică dacă sesiunea este deschisă și dacă proiectul tău se încadrează. O investiție poate fi potrivită pentru firmă chiar și fără un produs etichetat verde, iar un credit verde poate fi prea scump pentru un proiect dimensionat greșit.
O instalație care produce energie nu repară automat cash-flow-ul firmei. Înainte de semnare, pune în același calcul costul total al proiectului, ratele, cheltuielile de întreținere și economiile plauzibile. Banca poate finanța investiția; decizia dacă firma și-o permite rămâne a antreprenorului.
Acest articol are rol informativ și nu constituie recomandare de finanțare. Condițiile creditelor și ale programelor se pot modifica; verifică oferta direct la bancă și discută cu un consultant financiar înainte de a lua o decizie.