
La multe firme mici, „închiderea anului financiar” înseamnă câteva nopți pierdute în ianuarie, cu mailuri disperate către contabil după documente lipsă. Dacă vrei să eviți asta, trebuie să pregătești din timp exact ce are nevoie contabilul pentru bilanț și situațiile financiare anuale. Ghidul de mai jos te ajută să nu lași nimic important pe ultima sută de metri.
Ce înseamnă, de fapt, închiderea anului financiar pentru firma ta
Închiderea anului financiar nu este doar depunerea bilanțului. Pentru contabil, finalul de an înseamnă verificarea tuturor registrelor, concilierea soldurilor cu clienți și furnizori, inventarierea patrimoniului și pregătirea situațiilor financiare anuale care ajung la ANAF și la Ministerul Finanțelor, prin portalul oficial.
De la exercițiul financiar 2025, situațiile financiare anuale se depun doar în format electronic, prin fișier PDF cu XML și arhivă atașată, folosind programul de asistență pus la dispoziție gratuit de Agenția Națională de Administrare Fiscală, potrivit ordinelor recente ale Ministerului Finanțelor bazate pe Legea contabilității nr. 82/1991 și comunicate oficiale ANAF.
Asta înseamnă că toate documentele justificative și rapoartele pe care i le trimiți contabilului trebuie să fie clare, scanate corect unde e cazul și livrate la timp, ca el să poată genera fișierele în formatul cerut. Dacă tu întârzii cu actele, el nu are cum să respecte termenele legale de depunere.
Documentele de bază pe care le cere contabilul la închiderea anului
În practică, aproape orice contabil îți va cere același nucleu de documente, indiferent că ai PFA sau SRL. Diferența o fac volumul, complexitatea și dacă ești sau nu plătitor de TVA. Pentru un SRL clasic de servicii, cu câțiva angajați, te poți aștepta să pregătești încă din noiembrie:
- extrasele de cont bancar și situația casieriei pe tot anul, clar ordonate;
- registrul de evidență a veniturilor și cheltuielilor sau balanțele lunare, după caz;
- toate facturile emise și primite, plus chitanțe, bonuri fiscale și alte documente justificative;
- contractele relevante (închirieri, abonamente, leasing, credite, servicii recurente);
- situația mijloacelor fixe și a obiectelor de inventar (ce ai cumpărat, ce ai casat).
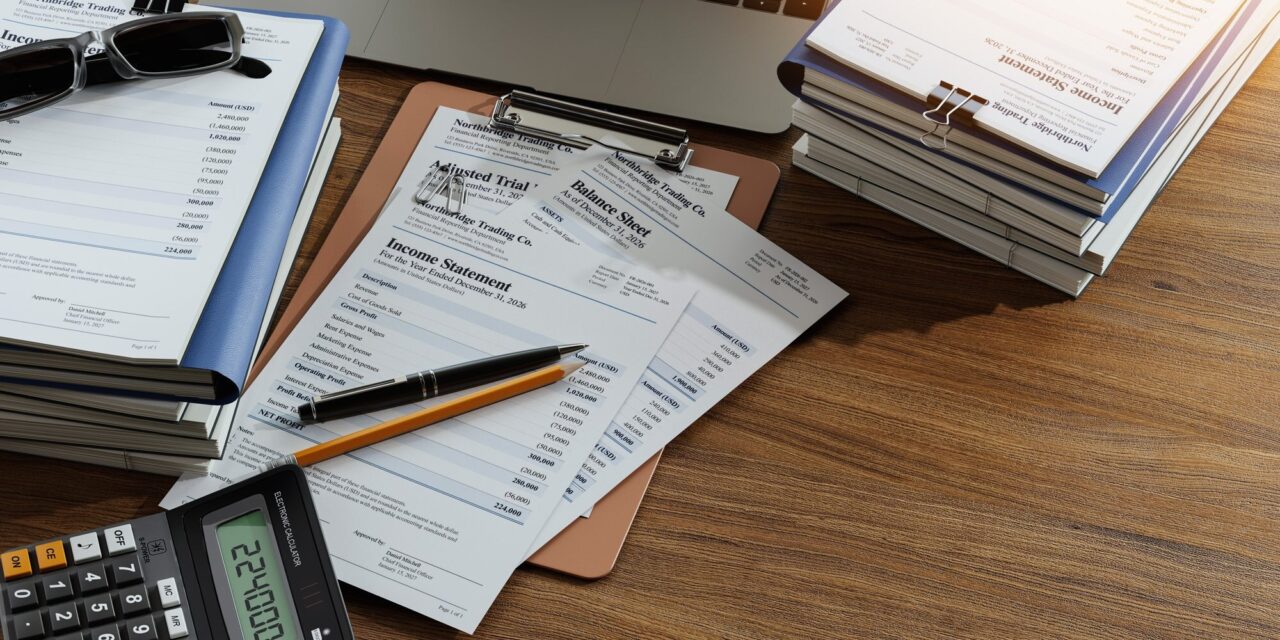
Aceste documente nu se cer doar de „moft”. Ele stau la baza balanței contabile și a situațiilor de profit și pierdere pe care le vede Fiscul. Dacă lipsesc luni întregi din extrasele bancare sau nu găsești facturi vechi, contabilul nu poate reconcilia corect soldurile și există risc ca bilanțul să nu reflecte realitatea.
La PFA, lucrurile sunt de obicei mai simple, dar nu neapărat mai ușoare: registrul de încasări și plăți trebuie actualizat, plățile personale separate de cele ale activității, iar documentele care dovedesc cheltuielile deductibile trebuie păstrate clar. Și aici, contabilul are nevoie din timp de tot ce ține de venituri și cheltuieli pentru anul care se închide.
Inventarierea patrimoniului: documentul pe care firmele îl uită cel mai des
Una dintre obligațiile ignorate frecvent este inventarierea anuală a patrimoniului. Conform normelor privind inventarierea elementelor de natura activelor, datoriilor și capitalurilor proprii, aprobate printr-un ordin al Ministerului Finanțelor și încă în vigoare, administratorul este responsabil să organizeze inventarierea cel puțin la închiderea exercițiului financiar.
În practică, asta înseamnă că trebuie să stabilești o comisie de inventariere, să faci liste cu tot ce are firma (stocuri, echipamente, mobilier, IT, mașini, numerar în casă) și să întocmești proces-verbal de inventariere. Nu e doar un formular bifat: diferențele dintre scriptic și faptic trebuie explicate și propus modul de corectare.
De aici apare un pachet de documente pe care contabilul se bazează la închiderea anului:
- decizia de numire a comisiei de inventariere;
- listele de inventariere semnate;
- procesul-verbal final, cu propunerile comisiei;
- decizia administratorului privind soluționarea diferențelor constatate.
Fără acest dosar de inventariere, bilanțul tău arată, de fapt, ce era în soft sau în registre, nu ce există în firmă. În caz de control, lipsa documentației de inventariere poate crea probleme, chiar dacă cifrele din contabilitate par „corecte” la prima vedere.
Alte documente importante: de la procese-verbale la rapoarte de management
Pe lângă baza de documente contabile și dosarul de inventariere, închiderea anului financiar mai are câteva piese care se cer sau se recomandă, în funcție de mărimea firmei și de reglementările care i se aplică.
Un exemplu este raportul administratorului asupra activității pe anul încheiat. Pentru multe societăți, întocmirea unui astfel de raport este prevăzută de reglementări contabile și de Legea societăților, iar potrivit documentației tehnice pentru situații financiare anuale, raportul administratorului face parte din fișierele scanate care se atașează la depunere.
În plus, în funcție de situație, contabilul îți poate cere:
• deciziile de repartizare a profitului sau de acoperire a pierderilor din anii anteriori;
• hotărârile asociaților privind dividendele, majorările de capital sau alte operațiuni de structură;
• contractele de credit sau leasing, cu scadențarele la zi;
• procese-verbale de casare pentru bunurile scoase din uz;
• situații privind litigiile sau garanțiile date și primite.
La entitățile mai mari sau cele auditate, pe lângă raportul auditorului sau al cenzorilor, se pregătesc frecvent note explicative detaliate, cerute de reglementările contabile. Chiar dacă nu ești în această zonă, merită să întrebi contabilul ce note simple ar fi utile și pentru firma ta, pentru că te ajută să înțelegi mai bine unde se duc banii.
Cum te organizezi din toamnă ca să nu blochezi contabilul în ianuarie
Cei mai mulți antreprenori trimit documentele de închidere de an când primesc primul mail ferm de la contabil, pe la final de ianuarie sau chiar în februarie. Atunci încep telefoanele, documentele lipsă, scanările făcute pe fugă și discuțiile aprinse despre de ce „nu mai are timp contabilul”. Realitatea e că multe se pot rezolva încă din toamnă.
Un calendar minim, realist pentru o firmă mică:
În octombrie-noiembrie, verifici împreună cu contabilul dacă balanțele lunare sunt închise și dacă există luni cu documente lipsă. Este momentul bun să mai cauți contracte, facturi rătăcite sau confirmări de sold cu clienții importanți.

În noiembrie-decembrie, pregătești inventarierea, emani decizia de comisie, strângi listele cu bunuri și stocuri și faceți efectiv numărătoarea. Nu o lăsa pentru ianuarie, când deja e aglomerație.
La început de ianuarie, trimiți la contabil extrasele bancare complete pe tot anul, raportul de casă, situația concediilor de odihnă rămase, situația datoriilor către furnizori și clienți (inclusiv facturi care încă nu au fost achitate) și proiectul de decizie privind dividendele, dacă plănuiești distribuiri.
În felul acesta, contabilul are timp să verifice și să îți semnaleze din timp discrepanțe. Ce ne spun mulți contabili cu care discutăm este că firmele care trimit organizat aceste documente până la mijloc de ianuarie nu ajung aproape niciodată în situații-limită cu bilanțul.
Cum se leagă toate acestea de termenele oficiale de depunere
De ce insistă atât de mult contabilii pe „dați-mi actele mai repede”? Pentru că termenele oficiale nu se negociază. Pentru situațiile financiare anuale încheiate la 31 decembrie, termenul general de depunere la ANAF este, de regulă, 150 de zile de la încheierea exercițiului financiar, așa cum reiese din instrucțiunile emise de Ministerul Finanțelor în aplicarea Legii contabilității și din comunicatele oficiale ANAF din ultimii ani.
În ultimii ani, acest termen s-a materializat, în practică, la sfârșitul lunii mai pentru exercițiul încheiat la 31 decembrie, conform datelor oficiale. Chiar dacă documentele ajung doar în format electronic, procesul nu este instantaneu: fișierele trebuie verificate, semnate cu certificat digital, uneori, reîncărcate dacă apar erori tehnice.
În plus, situațiile financiare anuale nu se limitează la fișierul depus. Dosarul complet trebuie păstrat la sediul firmei, cu toate documentele de suport: inventariere, rapoarte, decizii ale asociaților. Aici ajută enorm dacă ai lucrat din timp cu contabilul și știi exact ce a intrat în arhiva aferentă anului respectiv.
Întrebări frecvente
Când ar trebui să încep să pregătesc documentele pentru închiderea anului financiar?
Ideal este să începi din octombrie-noiembrie: verifici balanțele, lipsurile de documente și planifici inventarierea patrimoniului. Dacă aștepți până în ianuarie, vei concura cu toate celelalte firme care trimit actele simultan către același contabil.
Ce risc dacă trimit târziu actele și contabilul nu poate depune situațiile financiare anuale la timp?
Risc amenzi și chiar reclasificări nedorite ale regimului fiscal, potrivit practicii semnalate de experți contabili. Dincolo de sancțiuni, rămâi cu imaginea unei firme dezordonate și cu stres suplimentar când apare un eventual control.
Trebuie să fac inventariere anuală și dacă am doar un laptop și câteva abonamente software?
În general, da, pentru că normele de inventariere privesc toate elementele de active, datorii și capitaluri proprii. Într-o firmă mică inventarierea poate însemna o listă scurtă și un proces-verbal simplu, dar responsabilitatea rămâne la administrator.
Închiderea anului financiar nu este doar treaba contabilului, ci și un test de organizare pentru firmă. Cine învață să își pregătească din timp documentele ajunge să își cunoască mai bine afacerea, de multe, vede din timp problemele care altfel ar apărea abia când „iese” bilanțul.
Acest articol are rol informativ și nu constituie consultanță fiscală, contabilă sau juridică. Reglementările și termenele se pot modifica, iar aplicarea lor depinde de forma de organizare și de situația concretă a firmei, de aceea este recomandat să discuți cu contabilul sau cu un consultant fiscal.