
Tot mai multe bănci și fintech-uri decid dacă îți dau credit pe baza unor scoruri generate de algoritmi, nu după o discuție la ghișeu. Pentru firmă sau pentru tine ca persoană fizică, asta înseamnă viteză, dar și decizii greu de contestat. Îți explic cum funcționează creditele evaluate automat și ce ar trebui să știi înainte să apeși „Trimite aplicația”.
Ce înseamnă, de fapt, un credit evaluat automat
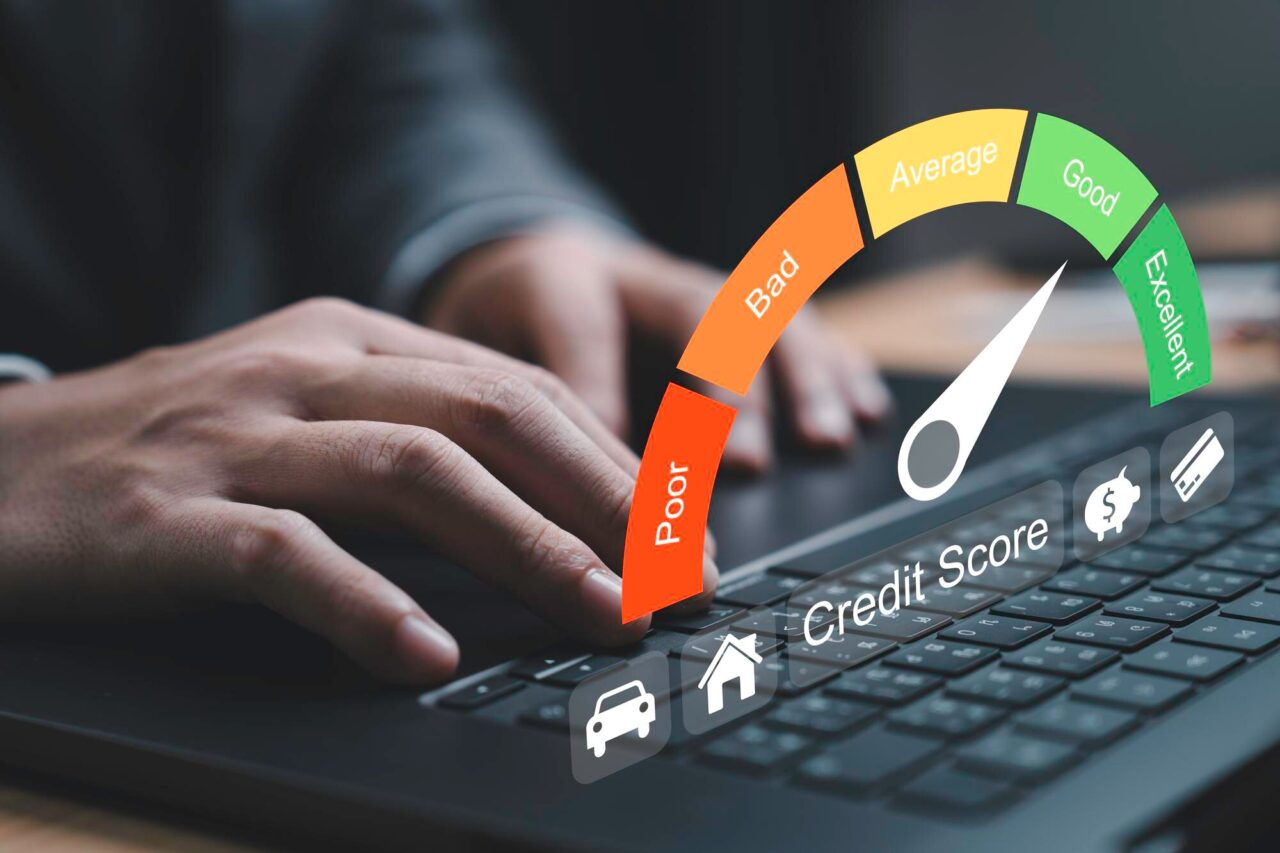
Când vorbim de credit evaluat automat, vorbim de o decizie luată pe baza unui model de scorare, rulată de un sistem informatic, de multe ori cu elemente de inteligență artificială. Un set de reguli și ponderi e aplicat datelor tale, în câteva secunde, rezultă un scor de risc.
În practică, asta înlocuiește sau reduce analiza manuală făcută de un ofițer de credit. La creditele de consum, carduri sau linii mici pentru microîntreprinderi, decizia vine aproape instant. La finanțări mai mari, scorul algoritmic este combinat cu o analiză clasică a situației firmei.
Uniunea Europeană tratează deja aceste sisteme ca pe decizii automatizate care îți pot afecta serios viața economică. De aici vin noile reguli despre transparență, drepturi de informare și verificări suplimentare ale modelelor de risc.
Ce se schimbă pentru tine când ceri un credit analizat automat
Prima schimbare pe care o simți este viteza. Nu mai aștepți zile pentru un răspuns la un card de credit sau la un overdraft pentru firmă. Completezi formularul, apeși butonul, în multe cazuri, în câteva minute știi dacă ai fost aprobat.
A doua schimbare este standardizarea. Algoritmul te compară cu profiluri similare și aplică aceleași reguli pentru toți din acea categorie. Nu mai poți „negocia” cu ofițerul, nu mai contează la fel de mult senzația că „pari serios” sau că ai venit cu recomandare. Contează ce scrie în datele tale.
A treia schimbare, mai puțin vizibilă, ține de control. Decizia nu mai e ușor de explicat în termeni simpli. În spate stau zeci de variabile, de la venituri declarate și istoricul de plată până la cât de des ți-ai schimbat domiciliul sau tipul de activitate al firmei. Nu toate aceste variabile ți se vor explica în detaliu.
La nivel european, noul regulament privind inteligența artificială clasifică sistemele de evaluare a bonității și de scorare a riscului de credit drept sisteme cu risc ridicat. Asta înseamnă mai multă responsabilitate pentru furnizori, audituri periodice și obligația de a reduce erorile și discriminarea, nu dispariția lor completă.
Ce date intră în algoritm și de ce contează pentru firmele mici
În discuțiile cu antreprenori se vede clar o ruptură. Mulți cred că, dacă bilanțul arată profit și firma nu are restanțe mari, banca va spune „da”. Modelele automate se uită însă la mult mai mult decât profitul de pe hârtie.
De regulă, la un credit evaluat automat pentru persoană fizică pot intra informații despre venituri, istoricul de plată, împrumuturi curente, produse de credit anterioare și date din biroul de credit. Pentru firme, imaginea se completează cu situații financiare raportate, comportamentul pe conturi și uneori date agregate despre sectorul în care activezi.
În plus, modelele moderne de risc pot include indicatori mai rafinați, ca variațiile de încasări de la o lună la alta sau concentrarea pe câțiva clienți mari. Dacă ești un SRL de servicii cu doi clienți care fac 80% din venit, algoritmul poate considera acest lucru un risc ridicat, chiar dacă încasările tale pe ultimele 12 luni arată bine.
În același timp, la data redactării, cadrul european cere ca sistemele de inteligență artificială folosite pentru scoring de credit să fie antrenate pe date reprezentative și să fie monitorizate pentru a evita discriminarea indirectă. Aici intră, de exemplu, situațiile în care anumite zone geografice sau tipuri de activități sunt penalizate nejustificat.
Ce drepturi ai când decizia de credit este luată automat
Schimbarea mare, care nu ajunge întotdeauna în conversația de la ghișeu, este că nu ești complet la mâna algoritmului. Regulile europene privind protecția datelor și noul regulament de inteligență artificială îți dau câteva drepturi clare în legătură cu deciziile automatizate.
În primul rând, ai dreptul să știi dacă decizia asupra creditului tău este luată exclusiv în mod automat, fără intervenție umană. Banca sau instituția financiară trebuie să îți spună asta într-un mod clar, de obicei în documentele precontractuale sau în procedura online.
În al doilea rând, poți cere o explicare a logicii de bază folosite. Asta nu înseamnă să ți se trimită formula matematică, ci să afli în termeni accesibili ce tip de date au fost folosite, ce factori au contat, la nivel general, cum funcționează modelul de scorare.
În al treilea rând, ai dreptul să soliciți intervenția unei persoane umane, să îți exprimi punctul de vedere și să contești decizia. În practică, asta poate însemna să ceri o reevaluare clasică, pe baza unor documente suplimentare sau a unor clarificări privind situația ta sau a firmei.
Aceste drepturi există deja pe baza regulilor de protecție a datelor și sunt consolidate de noul cadru european pentru sistemele de inteligență artificială, care tratează creditarea ca domeniu cu impact major asupra vieții economice a oamenilor.
Cum îți crești șansele la un credit evaluat automat
Dacă știi că decizia va fi scurtă și bazată pe cifre, merită să te uiți, cu ceva timp înainte de aplicare, la cum arată „profilul” tău în ochii unui algoritm. Nu poți controla tot, dar sunt câteva lucruri concrete care, de regulă, cântăresc mult.
În primul rând, istoricul de plată. Restanțele repetate, chiar mici, pot conta mai mult decât crezi. Un liber profesionist care întârzie frecvent cu ratele, dar recuperează în câteva zile, ajunge să arate mai riscant pentru un sistem automat decât un angajat cu venituri mai modeste, dar plăți la zi.

În al doilea rând, gradul de îndatorare. Modelele automate se uită la cât din venitul tău sau al firmei este deja angajat în alte credite. Dacă ai deja mai multe linii de finanțare, chiar dacă le plătești corect, spațiul de manevră se îngustează.
La firme, contează și „curățenia” din acte. Situații financiare depuse la timp, diferențe mici între ce declară firma și ce se vede în conturi, fluxuri de încasări cât de cât stabile. Antreprenorii care lucrează foarte mult cu numerar sau amestecă banii personali cu cei ai firmei ajung de multe ori să fie penalizați de scor, pentru că imaginea rezultată este una neclară.
Merită discutat cu contabilul sau cu un consultant înainte de o finanțare importantă. Poate părea un cost în plus, dar o structurare minimă a veniturilor și cheltuielilor, sau un bilanț pregătit cu grijă, poate face diferența între un „respins” instant și o decizie analizată serios.
Ce riscuri și limite au creditele evaluate automat
Viteza și standardizarea vin cu câteva riscuri pe care antreprenorii le simt tot mai des. Primul este lipsa de nuanță. Un model statistic simplifică realitatea. Nu vede povestea din spatele cifrelor, vede doar tipare. Dacă ai avut un an prost din motive punctuale, dar ți-ai revenit rapid, sistemul poate să te plaseze în aceeași categorie cu cineva care derapează de ani de zile.
Al doilea risc este legat de calitatea datelor. Dacă datele din spate sunt incomplete, vechi sau greșite, decizia va fi la fel. Aici intră greșeli de raportare, informații neactualizate în birourile de credit sau erori de la alte instituții. Verificarea periodică a situației tale în bazele de date unde ai acces legal devine o formă de igienă financiară.
Al treilea risc ține de discriminare indirectă. Chiar dacă variabile sensibile precum sexul sau apartenența etnică nu sunt incluse explicit, modele antrenate pe istorice distorsionate pot învăța să asocieze anumite tipare de adresă, meserie sau comportament cu riscul ridicat, penalizând grupuri întregi. De aici și accentul pus de reglementări pe testarea și monitorizarea acestor sisteme.
În fine, există și riscul de „comoditate”. Dacă știi că decizia vine instant, tentația este să aplici la mai multe credite, în mai multe locuri, în timp scurt. Fiecare interogare și fiecare respingere lasă însă urme în istoricul tău de credit, iar un val de cereri poate fi un semnal de alarmă pentru algoritmi.
Întrebări frecvente
Pot cere mereu analiză umană dacă am fost respins de algoritm?
Poți cere ca decizia să fie reevaluată de o persoană, dar instituția financiară are propriile reguli interne. În practică, la sume mici, multe bănci păstrează respingerea dacă scorul de risc este mult sub pragurile lor.
Se aplică regulile privind deciziile automate și la creditele pentru firme?
Da, în măsura în care decizia este legată de o persoană identificabilă, de exemplu asociatul sau administratorul. În plus, noile reguli europene privind sistemele de inteligență artificială acoperă explicit scorarea de credit, inclusiv pentru microîntreprinderi.
Pot afla formula exactă după care sunt calculat într-un credit evaluat automat?
Instituțiile nu sunt obligate să îți dezvăluie algoritmul complet sau ponderile exacte, dar trebuie să îți explice tipurile de date folosite și factorii principali care influențează decizia, într-un mod pe care să îl poți înțelege fără cunoștințe tehnice.
Deciziile luate cu ajutorul algoritmilor nu mai sunt o curiozitate, ci rutina oricui cere un card de credit personal sau o linie rapidă pentru firmă. Nu poți opri trenul tehnologiei, dar poți măcar să știi pe ce șine merge și ce butoane mai sunt, totuși, în mâna ta.
Acest material are scop editorial și informativ. Reglementările privind inteligența artificială, creditele și protecția datelor se pot modifica, așa că verifică informațiile actualizate și discută cu un consultant financiar sau juridic înainte de decizii importante de creditare.